Vlastníci bytů na pobřeží se mě před prodejem často ptají, zda je prodej v Budvě daňově dražší než v Kotoru nebo Baru. Odpověď má dvě vrstvy. Celostátní daňový režim fyzické osoby je ve všech třech městech stejný. To, kolik peněz vám po prodeji skutečně zůstane, ale závisí na ceně, dokladech, smlouvách a místních závazcích konkrétního bytu.
Daň při prodeji bytu v Černé Hoře se u fyzické osoby počítá ze zdanitelného kapitálového zisku; podle právního stavu ověřeného v říjnu 2026 činí sazba 15 %. Budva, Kotor ani Bar tuto sazbu nemění. Celkové náklady však ovlivňují prodejní cena, doložené výdaje, smluvená provize, místní závazky a případné osvobození.
Alt: Poradce konzultuje s vlastníkem prodej bytu v přímořském apartmánu
Budva, Kotor a Bar: stejná daňová sazba
Daň z kapitálového zisku fyzické osoby upravuje celostátní předpis Zakon o porezu na dohodak fizičkih lica, konkrétně články 37a–37h. Podle stavu k říjnu 2026 činí sazba daně z kapitálového zisku fyzické osoby 15 % a zákon ji nijak neváže na obec, ve které byt leží. Správu daně vykonává celostátní Poreska uprava, nikoli městský úřad v Budvě, Kotoru nebo Baru.
Nejlépe to ukáže kontrolované srovnání. V následující tabulce jsou všechny vstupní hodnoty záměrně totožné. Jde o modelový příklad, nikoli o tržní ceny v jednotlivých městech.
| Město | Celostátní režim fyzické osoby | Modelový zdanitelný zisk | Modelová daň (15 %) | Místní závazky k prověření |
|---|---|---|---|---|
| Budva | Zakon o porezu na dohodak fizičkih lica, čl. 37a–37h | 40 000 EUR | 6 000 EUR | obecní daň z vlastnictví, poplatky správci domu, nedoplatky dodavatelům |
| Kotor | Zakon o porezu na dohodak fizičkih lica, čl. 37a–37h | 40 000 EUR | 6 000 EUR | obecní daň z vlastnictví, poplatky správci domu, nedoplatky dodavatelům |
| Bar | Zakon o porezu na dohodak fizičkih lica, čl. 37a–37h | 40 000 EUR | 6 000 EUR | obecní daň z vlastnictví, poplatky správci domu, nedoplatky dodavatelům |
Při stejném daňovém základu a stejném režimu vychází v Budvě, Kotoru i Baru stejná daň. Rozdíl mezi městy vzniká jinde: v ceně, kterou trh za byt zaplatí, ve smluvené provizi a v tom, zda na bytě neváznou nedoplatky.
Občas se v rozpočtech objevuje i prirez, tedy obecní přirážka k dani z příjmů podle článku 8 zákona o financování místní samosprávy (Zakon o finansiranju lokalne samouprave). Podle znění ověřeného k říjnu 2026 článek 8 vyjmenovává konkrétní kategorie příjmů, ze kterých se prirez počítá, a kapitálové zisky mezi nimi výslovně uvedeny nejsou. Zákon o dani z příjmů fyzických osob přitom rozlišuje příjmy z kapitálu (například úroky nebo podíly na zisku) a kapitálové zisky (zisk z prodeje majetku, včetně bytu) jako dvě samostatné kategorie. U běžného prodeje bytu proto s prirezem nepočítejte jako s pravděpodobnou položkou. Pokud by vám ho někdo do kalkulace zahrnul, chtějte konkrétní ustanovení a platné rozhodnutí obce, na kterém výpočet stojí. Prirez také nezaměňujte s obecní daní z nemovitosti, kterou vlastník platí průběžně za každý rok držby.
Kterou daň platí prodávající a kterou kupující
Nejčastější chyba v rozpočtech, které vidím, je směšování tří různých daní do jedné položky. Daň prodávajícího z kapitálového zisku, daň z převodu nemovitosti a roční obecní daň z vlastnictví mají jiné zákony, jiné poplatníky a jiný okamžik splatnosti. Následující tabulka je odděluje podle stavu k říjnu 2026.
| Položka | Právní základ | Zákonný poplatník / kdo nese | Poznámka |
|---|---|---|---|
| Daň z kapitálového zisku | Zakon o porezu na dohodak fizičkih lica, čl. 37a–37h | prodávající fyzická osoba | počítá se ze zisku, ne z celé ceny; možné osvobození |
| Porez na promet nepokretnosti | Zakon o porezu na promet nepokretnosti | nabyvatel (kupující) | daň z nabytí; nesouvisí se ziskem prodávajícího |
| Obecní daň z nemovitosti | Zakon o porezu na nepokretnosti a rozhodnutí obce | vlastník za období držby | před prodejem ověřit, že nejsou nedoplatky |
| Notářské a smluvní výdaje | notářský tarif a dohoda stran | podle smlouvy | rozdělení je věcí dohody, nikoli daňové povinnosti |
| Provize realitní kanceláře | zprostředkovatelská smlouva | ten, kdo smlouvu uzavřel | smluvní cena, ne zákonný tarif |
Daň z převodu nemovitosti (porez na promet nepokretnosti) platí podle zákona nabyvatel, tedy kupující. Prodávající ji ve svém daňovém výpočtu neřeší. Pokud se strany ve smlouvě dohodnou, že prodávající kupujícímu na nějaký výdaj přispěje, jde o smluvní peněžní ujednání. Zákonného poplatníka taková dohoda vůči správci daně nemění.
Stejně je třeba číst notářské poplatky, překlady a vklad. Kdo je zaplatí, rozhoduje smlouva. Do daňového výpočtu prodávajícího mohou vstoupit jen ty výdaje, které skutečně nesl a které zákon umožňuje zohlednit.
Dva režimy stojí mimo tento článek. Prvním je DPH: u prvního prodeje nové nemovitosti developerem nebo plátcem DPH se převod může řídit zákonem o DPH a daň z převodu se pak zpravidla neuplatní. Druhým je prodej firmou. Pokud byt vlastní černohorská nebo česká společnost, zisk se posuzuje podle pravidel daně z příjmů právnických osob a dalších předpisů. Firemní vlastnictví je jiný režim a samo o sobě nezaručuje úsporu; přináší vlastní účetní, mzdové i likvidační náklady. Pokud se vás jeden z těchto režimů týká, nechte transakci posoudit ještě před podpisem kupní smlouvy.
Jak spočítat kapitálový zisk a čistý příjem
Kapitálový zisk a čistý příjem jsou dvě různá čísla. Kapitálový zisk je daňový základ, ze kterého se počítá daň. Čistý příjem jsou peníze, které vám zůstanou na účtu po zaplacení všeho, včetně položek, které daňový základ vůbec nesnižují. Kdo tato dvě čísla zamění, buď přeplatí, nebo si naplánuje peníze, které nebude mít.
Daňový základ
Podle článků 37c a 37d zákona o dani z příjmů fyzických osob (stav k říjnu 2026) se kapitálový zisk z prodeje nemovitosti počítá ve dvou krocích. Nejprve se smluvní prodejní cena sníží o doložené náklady rekonstrukce a prodeje, které zákon uznává. Od takto snížené prodejní ceny se pak odečte zákonně určená a valorizovaná pořizovací cena:
kapitálový zisk = smluvní prodejní cena − doložené náklady rekonstrukce a prodeje − valorizovaná pořizovací cena
Pořizovací cena je cena, za kterou jste byt nabyli, doložená nabývací smlouvou a platbami. Podle čl. 37d odst. 4 se však neodečítá v historické výši: zákon ji za každý rok držby upravuje (valorizuje) podle statistického ukazatele, který v tomto ustanovení určuje; statistické údaje zveřejňuje černohorský statistický úřad na monstat.org. Valorizace tedy zvyšuje odečitatelnou částku a snižuje zdanitelný zisk. Kdo ji ve výpočtu vynechá, vykáže vyšší zisk, než zákon předpokládá.
Správce daně není vázán cenou uvedenou ve smlouvě, pokud je nižší než tržní hodnota bytu. Podle čl. 37c odst. 2 může Poreska uprava v takovém případě stanovit prodejní cenu podle tržní hodnoty sama. Podhodnocená cena ve smlouvě tedy neznamená nižší daň, jen vyšší riziko doměření.
Modelový příklad 1 (hypotetický, stejné vstupy ve všech třech městech). Vlastník koupil byt v roce 2019 za 125 000 EUR; po zákonné valorizaci za roky držby předpokládáme modelovou pořizovací cenu 140 000 EUR. Skutečný koeficient pro vaše datum nabytí musí spočítat poradce podle aktuálních údajů.
| Položka | Budva | Kotor | Bar |
|---|---|---|---|
| Smluvní prodejní cena | 200 000 EUR | 200 000 EUR | 200 000 EUR |
| Doložená rekonstrukce (snižuje prodejní cenu) | 15 000 EUR | 15 000 EUR | 15 000 EUR |
| Doložené náklady prodeje – provize, právní služby (snižují prodejní cenu) | 5 000 EUR | 5 000 EUR | 5 000 EUR |
| Snížená prodejní cena | 180 000 EUR | 180 000 EUR | 180 000 EUR |
| Historická pořizovací cena (2019) | 125 000 EUR | 125 000 EUR | 125 000 EUR |
| Valorizovaná pořizovací cena (modelově) | 140 000 EUR | 140 000 EUR | 140 000 EUR |
| Kapitálový zisk | 40 000 EUR | 40 000 EUR | 40 000 EUR |
| Daň 15 % | 6 000 EUR | 6 000 EUR | 6 000 EUR |
Výpočet: 200 000 − 15 000 − 5 000 = 180 000 EUR; 180 000 − 140 000 = 40 000 EUR; 15 % z 40 000 EUR je 6 000 EUR. Bez valorizace by se odečítalo jen 125 000 EUR, zisk by vyšel 55 000 EUR a daň 8 250 EUR. Čísla jsou modelová a nejsou průměrnými cenami v žádném z měst.
Modelový příklad 2 ukazuje citlivost na doklady. Pokud vlastník nedoloží rekonstrukci za 15 000 EUR, snížená prodejní cena bude 185 000 EUR, kapitálový zisk vzroste na 45 000 EUR a daň na 6 750 EUR. Rozdíl 750 EUR nevznikl polohou bytu, ale chybějícími fakturami. Na papíře to vypadá dobře, ale v praxi se o uznání rekonstrukce rozhoduje podle toho, co leží v šanonu, ne podle toho, co si vlastník pamatuje.
Peníze zbývající po prodeji
Čistý příjem vychází z peněžních toků. Ve stejném modelovém příkladu předpokládejme, že na bytě vázne hypotéka se zůstatkem 60 000 EUR, kterou banka při prodeji vyžaduje splatit.
- Přijatá kupní cena: 200 000 EUR
- Náklady prodeje zaplacené nyní (provize, právní služby): −5 000 EUR
- Daň z kapitálového zisku: −6 000 EUR
- Splacení zůstatku hypotéky: −60 000 EUR
- Peníze zbývající po prodeji: 129 000 EUR
Splátka hypotéky je peněžní odtok, nikoli daňově uznatelný výdaj. Zůstatek úvěru tedy daňový základ automaticky nesnižuje. Náklady prodeje za 5 000 EUR se objeví v obou výpočtech, ale pokaždé jen jednou: v daňovém základu jako snížení prodejní ceny, v peněžním toku jako skutečná platba. Rekonstrukce z minulosti už je zaplacená, proto v dnešním peněžním toku nefiguruje, ačkoli daňový základ snižuje. Valorizace pořizovací ceny je jen výpočetní úprava; žádné peníze vám nepřinese ani nevezme, pouze snižuje daň. Pokud v rozpočtu odečtete stejnou položku dvakrát, vyjde vám čistý příjem nižší, než ve skutečnosti bude, a rozhodnutí o ceně můžete udělat na špatném čísle.
Které náklady se mohou lišit podle lokality
Sazbu daně město nemění, celkové náklady prodeje se ale mezi Budvou, Kotorem a Barem lišit mohou. U každé položky je užitečné vědět, kdo nebo co ji určuje: trh, smlouva, rozsah práce, nebo obecní předpis. Konkrétní městské sazby zde neuvádím; bez ověřeného platného rozhodnutí pro konkrétní byt by šlo o nepodložené číslo.
- Dosažená prodejní cena – určuje ji trh, stav bytu, poloha v rámci města a právní čistota. Vyšší cena při stejné pořizovací ceně znamená vyšší kapitálový zisk a tedy i vyšší daň v eurech, nikoli vyšší sazbu.
- Provize realitní kanceláře – určuje ji zprostředkovatelská smlouva. Neexistuje zákonný tarif, který by provizi stanovil jinak pro Budvu a jinak pro Bar. Výši si vyjednejte písemně předem.
- Právní práce – určuje ji rozsah. Byt s čistým listem nepokretnosti stojí méně práce než byt s nezapsanou nástavbou, nesouladem plochy nebo zástavou. Nejde o místní tarif, ale o složitost případu.
- Notářské úkony – řídí se notářským tarifem. Nepočítejte s tím, že notář v jednom městě automaticky účtuje jinou sazbu; rozdíl obvykle dělá hodnota a počet úkonů.
- Soudní tlumočení a překlady – určuje je rozsah dokumentů a potřeba tlumočníka při podpisu. Pokud nerozumíte srbsky nebo černohorsky, tlumočník u notáře bývá nutný.
- Bankovní poplatky – určuje je smlouva s bankou: poplatek za předčasné splacení úvěru, výmaz zástavy, převody do zahraničí a směnné kurzy.
- Nedoplatky správci domu a dodavatelům – určuje je stav účtů konkrétního bytu. Kupující obvykle chce potvrzení o vyrovnání, jinak tlačí na cenu.
- Obecní daň z nemovitosti – určuje ji obecní předpis. Před prodejem si vyžádejte potvrzení, že za předchozí roky nejsou nedoplatky.
Tuhle věc většina prodávajících při přípravě přehlédne: rozdíl v čistém výnosu mezi dvěma podobnými byty často nevzniká z daně, ale z toho, kolik právní práce si vyžádá nepořádek v katastru. Jako bývalý stavař se dívám nejdřív na to, zda skutečná dispozice a plocha odpovídají zápisu.
Neoprávněně uzavřená terasa nebo přistavěná místnost se do ceny promítne mnohem víc než jakákoli místní sazba. Kupující ji najde v katastru dřív, než vy stihnete vysvětlit, proč tam chybí.
Alt: Bytové domy v Baru s mořským pobřežím v pozadí
Doklady k pořizovací ceně a rekonstrukci
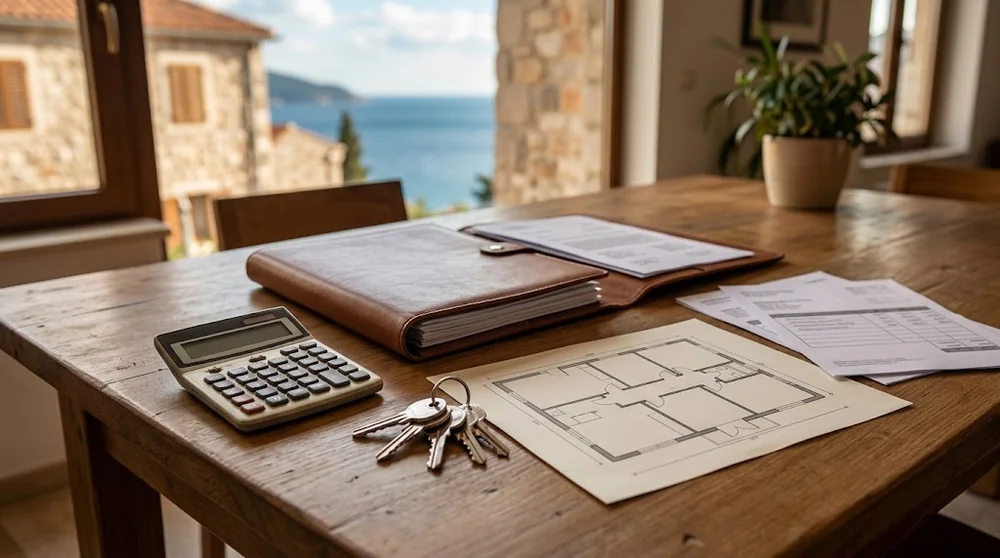
Daňový výpočet stojí na dokladech. Bez nich zůstane pořizovací cena nejasná a náklady rekonstrukce se nemusí uznat vůbec. Doporučuji sestavit složku několik měsíců před plánovaným prodejem, ne až u notáře.
- nabývací smlouva (kupní, darovací, rozhodnutí o dědictví) ověřená notářem
- u zděděného nebo darovaného bytu také doklady původního vlastníka: jeho nabývací smlouva a doklady o zaplacené ceně
- rozhodnutí nebo podklad o hodnotě nemovitosti při nabytí, pokud ho správce daně vydal
- bankovní výpisy dokládající zaplacení kupní ceny
- faktury za rekonstrukci se jménem dodavatele, popisem prací a datem
- doklady o úhradě těchto faktur, ideálně bankovním převodem
- stavební povolení, ohlášení nebo rozhodnutí o legalizaci, pokud se práce týkaly konstrukce
- prodejní smlouva a vyúčtování provize a právních služeb
- aktuální list nepokretnosti (výpis z katastru), který lze ověřit u černohorské katastrální správy na katastar.me
- podklady k případnému osvobození, například doklady o hlavním bydlišti
Alt: Složka s nabývacími doklady, podklady k rekonstrukci, půdorys a klíče
Pokud pořizovací cenu vůbec nelze určit, například u velmi starého nabytí bez smlouvy s cenou, zákon nabízí náhradní pravidlo. Podle čl. 37d odst. 5 (stav k říjnu 2026) se pak jako pořizovací cena bere 80 % prodejní ceny. U prodeje za 200 000 EUR by to znamenalo pořizovací cenu 160 000 EUR. Jde ale o řešení pro situaci, kdy chybí samotný základ, nikoli o únik z dokladování. Pokud pořizovací cenu znáte a chybí vám jen některé faktury za rekonstrukci, náhradní pravidlo se nepoužije; nedoložené výdaje se jednoduše neodečtou. Zda váš případ podmínky odstavce 5 splňuje, musí posoudit poradce.
Z daňového hlediska je potřeba rozlišit tři druhy výdajů. Rekonstrukce je zásah, který zvyšuje hodnotu nebo mění vlastnosti bytu: nové rozvody, výměna oken, sanace vlhkosti, úprava dispozice. Běžná údržba jen udržuje stávající stav: výmalba, výměna těsnění, oprava kapající baterie. Vybavení, tedy nábytek, spotřebiče a dekorace, není součástí nemovitosti v pravém smyslu. Které z těchto výdajů lze zohlednit, musí posoudit daňový poradce podle zákona; bez právního podkladu nepočítejte s odpočtem všech oprav.
Tohle se dá opravit levně, tohle už ne: výměna obkladů nebo kuchyně je kosmetika a kupující ji snadno ocení. Zatékající střecha bytového domu, trhliny v nosných stěnách nebo zkorodované stoupačky jsou vážné problémy, které srážejí prodejní cenu a vyžadují rozhodnutí společenství vlastníků. Takové vady nemění daňovou sazbu, mění ale cenu, a tím i kapitálový zisk.
List nepokretnosti ukazuje vlastníka, plochu, zástavy a poznámky o sporech. Nesoulad zapsané plochy se skutečností, nezapsaná nástavba nebo neukončená legalizace nejsou novou daní, ale právní vadou, kterou banka kupujícího i jeho právník odhalí. Kupující pak chce slevu, odklad nebo úschovu části ceny. Kupujícím říkám: než podepíšete rezervaci, chtějte výpis z katastru. Prodávajícím říkám obrácenou verzi – mějte ho připravený dřív, než se na něj kupující zeptá.
Osvobození: vlastní bydlení a rekreační byt
Zakon o porezu na dohodak fizičkih lica podle stavu k říjnu 2026 umožňuje osvobození kapitálového zisku z prodeje nemovitosti, která byla jediným a hlavním domovem prodávajícího, za podmínek stanovených zákonem. Článek 37g dále osvobozuje dvě úzce vymezené skupiny převodů: zákonem vymezené převody mezi manželi nebo životními partnery a darování příbuzným prvního dědického řádu. Běžný úplatný prodej mezi rodičem a dítětem tím automaticky osvobozen není; osvobození se vztahuje k bezúplatnému převodu, nikoli ke koupi za tržní cenu. Přesné podmínky pro váš případ musí ověřit černohorský daňový poradce.
Slova „jediný“ a „hlavní“ mají každé svůj obsah. Byt může být vaší jedinou nemovitostí v Černé Hoře, a přesto nebýt hlavním domovem, pokud skutečně žijete v Brně nebo v Bratislavě a na pobřeží jezdíte v létě. Rekreační byt, byt koupený jako investice nebo byt pronajímaný turistům obvykle podmínku hlavního bydlení nesplňuje. Rozhoduje skutečnost, kterou lze doložit, nikoli prohlášení vlastníka.
Pobytové oprávnění v Černé Hoře, ať dočasné, nebo trvalé, samo o sobě osvobození neprokazuje. Povolení k pobytu dokládá právo pobývat v zemi, ne to, že konkrétní byt je centrem vašeho života. Mezi podklady, které poradce obvykle posuzuje, patří přihlášení k pobytu na adrese bytu, spotřeba energií a vody odpovídající celoročnímu bydlení, pracovní nebo podnikatelské vazby v zemi, školní docházka dětí a daňová rezidence.
Častou chybou je přenášení českých pravidel. V Česku znáte časové testy, po jejichž uplynutí je prodej osvobozen. Tento test do černohorského zákona nepřenášejte; délka držby sama o sobě v Černé Hoře automatické osvobození nezakládá. Pro české daňové přiznání může délka držby význam mít, to je ale samostatná otázka řešená v další části.
Zvlášť je potřeba posoudit zděděný nebo darovaný byt a oddělit tři kroky. Samotné nabytí dědictvím či darem upravuje Zakon o porezu na promet nepokretnosti, který pro některé blízké osoby stanoví osvobození. Pozdější prodej je novou transakcí podle zákona o dani z příjmů fyzických osob. A tady je zásadní pravidlo čl. 37d odst. 3 (stav k říjnu 2026): u bytu nabytého dědictvím nebo darem se jako pořizovací cena nebere hodnota stanovená při dědění, ale pořizovací cena zůstavitele nebo dárce. Ta se valorizuje podle odstavce 4. Pokud ji nelze určit, nastupuje náhradní pravidlo 80 % prodejní ceny podle odstavce 5. Dědic proto potřebuje nejen rozhodnutí o dědictví, ale i nabývací smlouvu a platby původního vlastníka. Na papíře to vypadá jako formalita, ale v praxi se tyto doklady po letech hledají nejhůř.
Český daňový rezident a dvojí zdanění
Pokud jste českým daňovým rezidentem, podléhají vaše celosvětové příjmy české dani z příjmů. Prodej bytu v Černé Hoře tedy musíte posoudit nejen podle černohorského zákona, ale i podle českého zákona o daních z příjmů a mezinárodní smlouvy. Daňová rezidence se určuje podle bydliště a obvyklého pobytu; pokud by vás za rezidenta považovaly oba státy, rozhodují kolizní pravidla smlouvy.
Mezi Českou republikou a Černou Horou platí nová smlouva ČR–Černá Hora o zamezení dvojímu zdanění, vyhlášená ve Sbírce mezinárodních smluv pod č. 94/2025 Sb. Podle oficiálních informací Ministerstva financí ČR vstoupila v platnost 30. ledna 2025 a pro příslušné daně se uplatňuje od 1. ledna 2026 (stav k říjnu 2026). Pro prodej uskutečněný v roce 2026 a později se tedy postupuje podle nové smlouvy; u starších prodejů se posuzuje dříve použitelná úprava. Přehled platných smluv zveřejňuje Finanční správa ČR na financnisprava.gov.cz, úplné znění smlouvy i českého zákona najdete v oficiální Sbírce zákonů na e-sbirka.gov.cz.
Smlouva v článku o zisku ze zcizení majetku přiznává právo zdanit zisk z prodeje nemovitosti státu, kde nemovitost leží, tedy Černé Hoře. Česko jako stát rezidence pak dvojí zdanění odstraňuje metodou, kterou smlouva stanoví v článku o vyloučení dvojího zdanění, ve spojení s § 38f českého zákona o daních z příjmů. U zápočtu platí obecný limit: v Česku lze započíst nejvýše tu část české daně, která připadá na zahraniční příjem, i kdyby černohorská daň byla vyšší. Konkrétní metodu pro váš příjem a její promítnutí do přiznání ověřte s českým daňovým poradcem podle úplného textu smlouvy. Neočekávejte automatické osvobození v Česku ani automatické započtení celé zahraniční daně.
Chystáte prodej bytu na pobřeží a chcete si nejdřív projít doklady a katastr? Napište mi na WhatsApp, podíváme se, co ve složce chybí, a doporučím, kterého poradce přizvat.
Na české straně také může hrát roli české osvobození, například podle délky držby nebo bydlení; jeho podmínky se posuzují podle českého zákona, nikoli podle černohorského. To, že prodej byl v Černé Hoře osvobozen nebo zdaněn, ještě neříká, jaký bude výsledek v Česku. Pro české posouzení si připravte:
- nabývací i prodejní smlouvu, ideálně s úředním překladem
- doklady o pořizovací ceně, její valorizaci a uznaných nákladech
- černohorské daňové přiznání nebo rozhodnutí o vyměření daně
- potvrzení Poreske uprave o zaplacení daně
- bankovní doklady o přijetí kupní ceny a jejím převodu
- podklady o vaší daňové rezidenci v příslušném roce
Zdaňovacím obdobím v Česku je kalendářní rok, ve kterém jste příjem získali. Pokud je zahraniční daň vyměřena nebo zaplacena později, poradce posoudí, jak a kdy ji do českého přiznání promítnout. Slovenští rezidenti postupují obdobně podle slovenského zákona a smlouvy mezi Slovenskem a Černou Horou, kterou je nutné ověřit samostatně.
Postup před prodejem a po podpisu
Prodej, který začne přípravou dokladů, bývá klidnější a čistý výnos přesněji odhadnutý. Doporučený návazný postup vypadá takto:
- Ověřte vlastníka a právní stav. Vyžádejte si aktuální list nepokretnosti a porovnejte zápis plochy, dispozice a zástav se skutečností.
- Sestavte doklady. Nabývací smlouva, platby, faktury a doklady úhrady rekonstrukce, rozhodnutí o legalizaci a potvrzení o neexistenci nedoplatků; u dědictví i doklady původního vlastníka.
- Získejte písemné rozpočty služeb. Provize, právní práce, notář, tlumočení a bankovní poplatky by měly mít konkrétní částku nebo vzorec.
- Nechte posoudit osvobození a rezidenci. Černohorský poradce posoudí nárok na osvobození a valorizaci, český nebo slovenský poradce vaše povinnosti doma.
- Stanovte čistý výnos. Oddělte daňový základ od peněžních toků, zahrňte splacení úvěru a vyhněte se dvojímu odečtení stejné položky.
- Uzavřete převod. Kupní smlouva u notáře, úhrada ceny, výmaz zástavy a návrh na zápis do katastru. Daň z převodu řeší kupující v rámci svých lhůt.
- Podejte přiznání a zaplaťte daň. Kapitálový zisk se podle článku 50a zákona o dani z příjmů fyzických osob vykazuje v ročním daňovém přiznání u Poreske uprave. Standardní lhůta je do konce dubna roku následujícího po prodeji a daň se platí ve stejné lhůtě (stav k říjnu 2026). Případné mimořádné prodloužení vyhlášené pro konkrétní rok je výjimkou, se kterou předem nepočítejte. Lhůtu nezaměňujte s lhůtou kupujícího pro daň z převodu.
- Vyřešte českou stranu. Uschovejte potvrzení o zaplacení černohorské daně a předejte podklady českému poradci pro přiznání za příslušný rok.
Pokud chcete před stanovením ceny vědět, kolik vám z prodeje skutečně zůstane, připravte si s černohorským daňovým poradcem a realitním specialistou individuální kalkulaci. Do ní patří ověřený list nepokretnosti, pořizovací doklady, valorizace, nabídky služeb a posouzení osvobození i české rezidence.
Nevíte, zda máte doklady k prodeji pohromadě? Projděte si krátký kvíz a během pár minut uvidíte, které podklady vám ještě chybí.
Teprve s kompletní složkou má smysl stanovit cenu a termín prodeje. Odhad bez dokladů je jen přání.
Časté otázky k dani při prodeji
Je daň při prodeji bytu v Budvě vyšší než v Kotoru nebo Baru?
Ne. Celostátní sazba daně z kapitálového zisku fyzické osoby činí podle stavu k říjnu 2026 ve všech třech městech 15 %. Při stejném daňovém základu vychází stejná daň. Rozdílný čistý příjem mohou způsobit dosažená cena, doložené výdaje, provize nebo místní nedoplatky. Obecní daň z vlastnictví posuzujte odděleně od daně při prodeji.
Platí se daň z celé prodejní ceny bytu?
U běžného prodeje bytu fyzickou osobou se v Černé Hoře zdaňuje kapitálový zisk, nikoli celá kupní cena. Prodejní cena se snižuje o doložené náklady rekonstrukce a prodeje a odečítá se od ní valorizovaná pořizovací cena. Částka přijatá na účet proto není sama o sobě daňovým základem. Pokud je smluvní cena nižší než tržní, může ji správce daně upravit.
Kdo platí daň z převodu nemovitosti v Černé Hoře?
Daň z převodu nemovitosti (porez na promet nepokretnosti) se vztahuje k nabytí a jejím zákonným poplatníkem je nabyvatel. Prodávající řeší samostatně případný kapitálový zisk. Při sestavení rozpočtu oddělte zákonné daňové povinnosti od smluveného rozdělení notářských a dalších výdajů. Pokud převod podléhá jinému režimu, například DPH, nechte konkrétní transakci posoudit před podpisem smlouvy.
Mohu od zisku odečíst rekonstrukci a provizi?
Doložené náklady rekonstrukce a prodeje, které zákon uznává, snižují prodejní cenu a tím i zisk. Faktury, smlouvy a doklady úhrady připravte před prodejem; samotné tvrzení o investované částce nestačí. Rekonstrukci, běžnou údržbu, vybavení a provizi neposuzujte automaticky stejně. Daňový poradce má ověřit uznatelnost každé položky a zabránit tomu, aby byla odečtena dvakrát.
Je prodej mého jediného bytu v Černé Hoře osvobozený?
Vlastnictví jediného bytu v Černé Hoře samo o sobě osvobození neprokazuje. Rozhodující je splnění podmínek pro jediný a hlavní domov podle černohorského zákona a doložení skutečností konkrétního případu. Rekreační využití, investiční záměr nebo pobytové oprávnění nelze automaticky zaměnit za hlavní bydlení. Nárok nechte prověřit před kalkulací čistého výnosu z prodeje.
Musím prodej černohorského bytu řešit také v Česku?
Pokud jste českým daňovým rezidentem, musíte prodej posoudit také podle českých pravidel a smlouvy ČR–Černá Hora o zamezení dvojímu zdanění, použitelné od roku 2026. Zaplacení zahraniční daně samo o sobě neřeší všechny české povinnosti. Připravte smlouvy, pořizovací doklady a potvrzení o zahraniční dani. Výsledek závisí na osvobození, zdaňovacím období a smluvní metodě.
Závěr
Daň z kapitálového zisku fyzické osoby je v Budvě, Kotoru i Baru stejná: podle stavu k říjnu 2026 jde o 15 % ze zdanitelného zisku podle celostátního zákona. Výši zisku ale neurčuje adresa. Určuje ji smluvní cena, doložené náklady, zákonná valorizace pořizovací ceny a u zděděných bytů doklady původního vlastníka.
Z vlastní praxe na pobřeží vidím, že nejdražší překvapení při prodeji nepřichází od správce daně, ale z chybějících faktur a nesouladu v katastru.
Pokud si pořádek v dokladech, posouzení osvobození, dubnovou lhůtu a českou stranu vyřešíte před inzercí, budete prodávat s reálným číslem čistého výnosu, ne s odhadem.
Upozornění: Tento text má pouze informační povahu a odráží právní stav ověřený k říjnu 2026. Nejde o individuální daňové, právní ani finanční poradenství a nezaručuje žádný konkrétní daňový výsledek. Před prodejem si nechte svůj případ posoudit černohorským daňovým poradcem a podle své rezidence také českým nebo slovenským daňovým odborníkem.